Matriz de correlación de activos
Cómo se mueven juntos los activos.
Definición
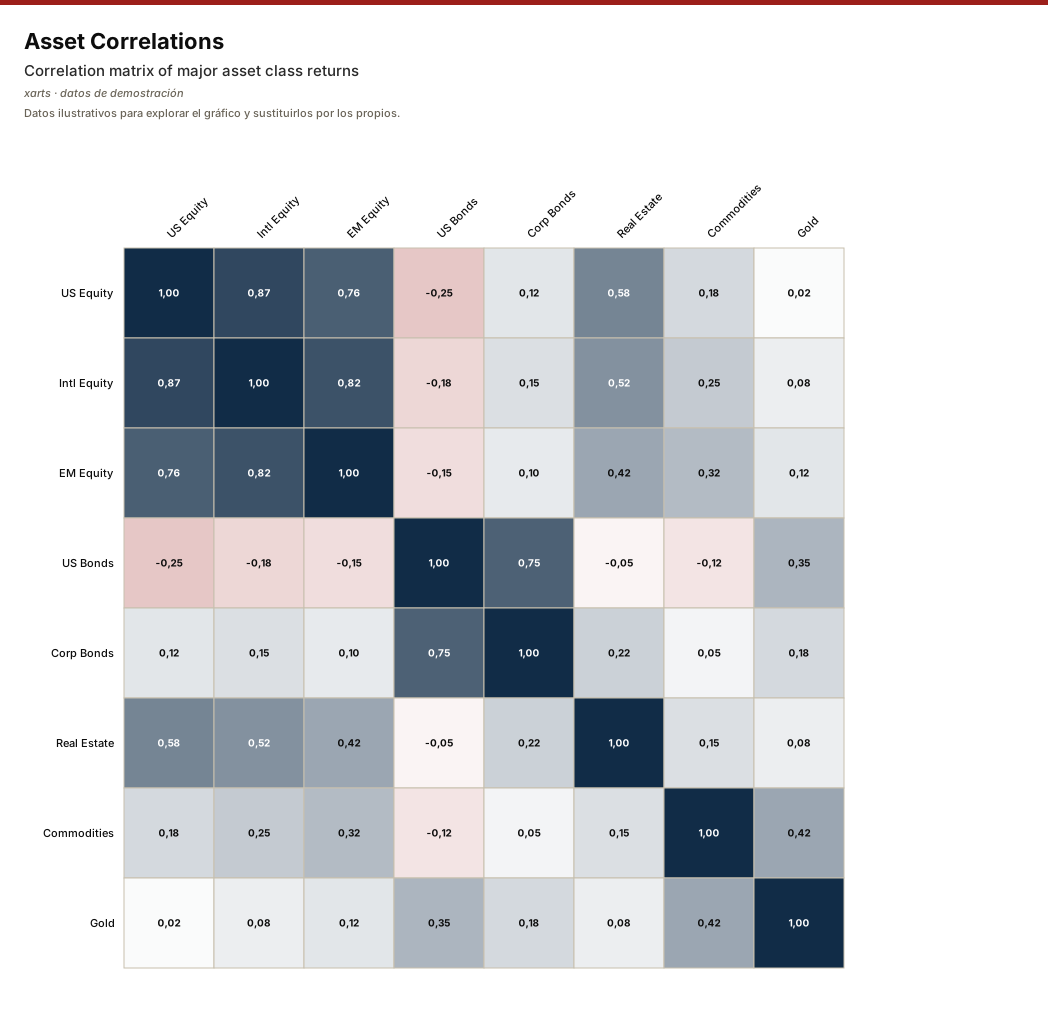
Una matriz de correlación de activos pone los mismos activos en filas y columnas y tiñe cada cruce según la correlación de sus rentabilidades. La diversificación se ve en los pares: casillas claras o negativas indican activos que no se mueven juntos. Se usa para revisar el riesgo de una cartera.
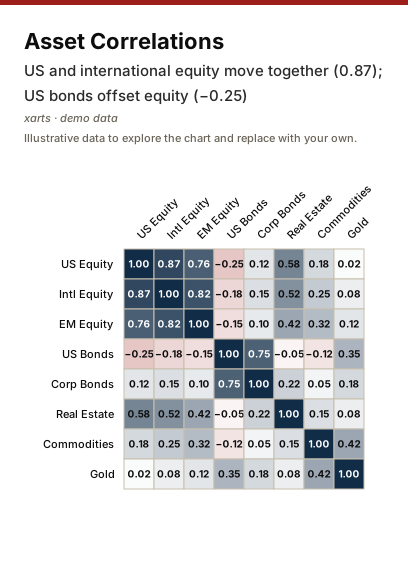
- Datos
- category · series · value
- Buena para
- Ver qué activos de una cartera se mueven juntos y cuáles aportan diversificación.
- Evítala cuando
- Cuando quieres decidir pesos de cartera: la matriz dice qué pares se acompañan, no cuánto riesgo y rentabilidad da cada combinación.
- Se lee bien
- Entre 4 y 100 elementos; dibuja hasta 300
- Datos que faltan
- Se niega a dibujar y dice qué valor falta.
- Accesibilidad
- Lector de pantalla: tabla de datos · respeta «reducir movimiento»
Forma de los datos
Qué columnas pide
| Columna | Tipo | Para qué |
|---|---|---|
category · opcional | string | La etiqueta de la fila. Sin ella el chart devuelve una matriz vacía (no falla). En formato ANCHO, además, es la columna que se excluye de las series. |
series · opcional | string | Sólo en formato LARGO: la etiqueta de la columna. Si aparece, la pieza cambia de formato y entonces exige la del coeficiente. |
value | number | El coeficiente. Obligatorio en formato LARGO (requireColumn), y ahí una celda sin número falla nombrando el par fila × columna. En formato ANCHO no existe como columna: cada columna que no sea la etiqueta ES una celda, y si alguna no trae número la pieza falla con la cuenta. La cadena VACÍA cuenta como ilegible en los dos formatos: convertida a número vale 0, y ese 0 afirmaría que dos activos no se mueven juntos. |
Tamaños
Recompuesta, no encogida
El motor vuelve a componer la pieza a cada ancho: los rótulos conservan su cuerpo y la figura gana alto si lo necesita.
Cuándo usarla
Tres preguntas antes de elegirla
¿Son activos de una cartera?
Si son métricas de negocio cualquiera, la matriz de correlaciones genérica las trata sin el vocabulario financiero.
Sí: quédate con matriz de correlación de activos
No: usa Matriz de correlaciones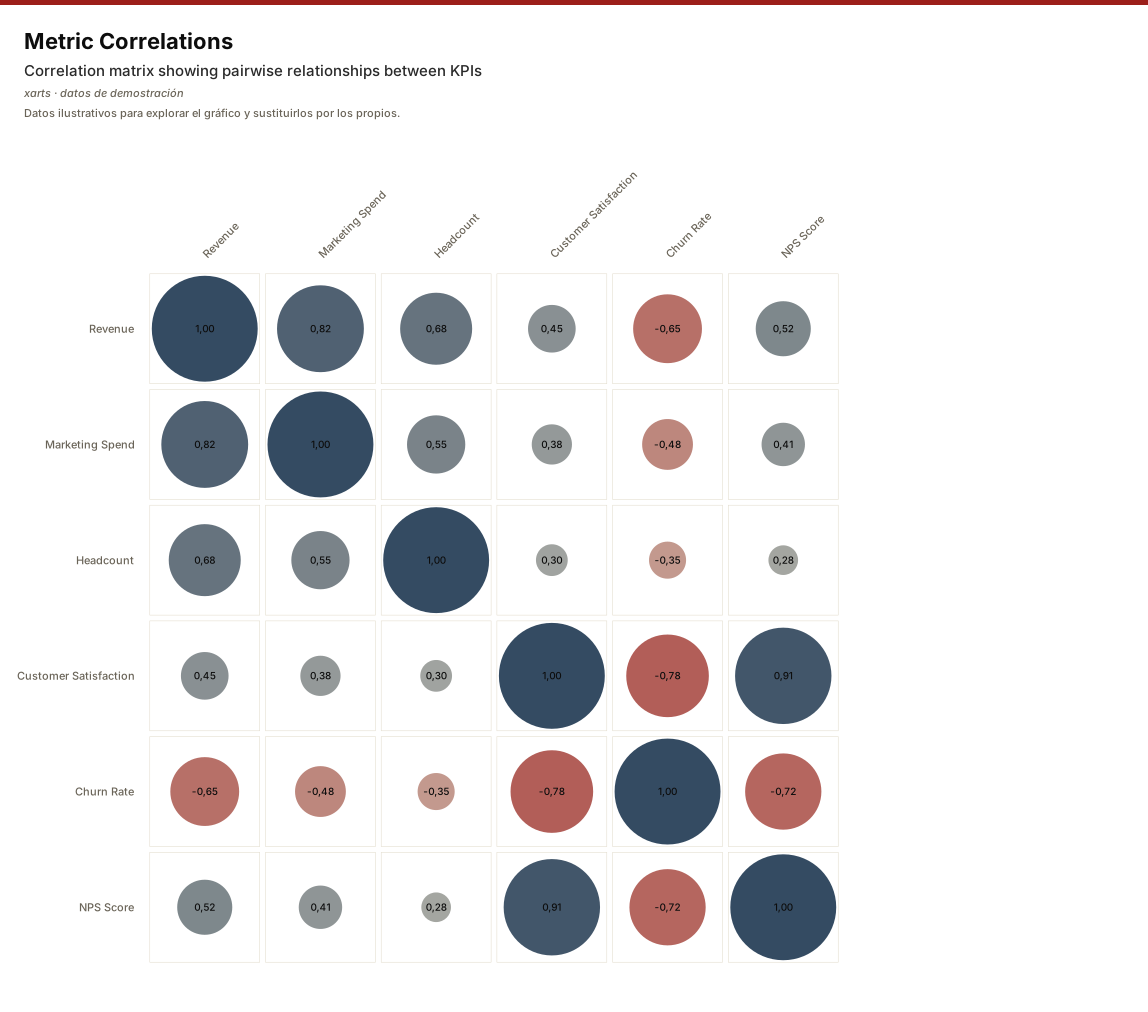
¿Te basta con saber qué pares se mueven juntos?
Si lo que quieres es elegir combinaciones según riesgo y rentabilidad, usa la frontera eficiente.
Sí: quédate con matriz de correlación de activos
No: usa Frontera eficiente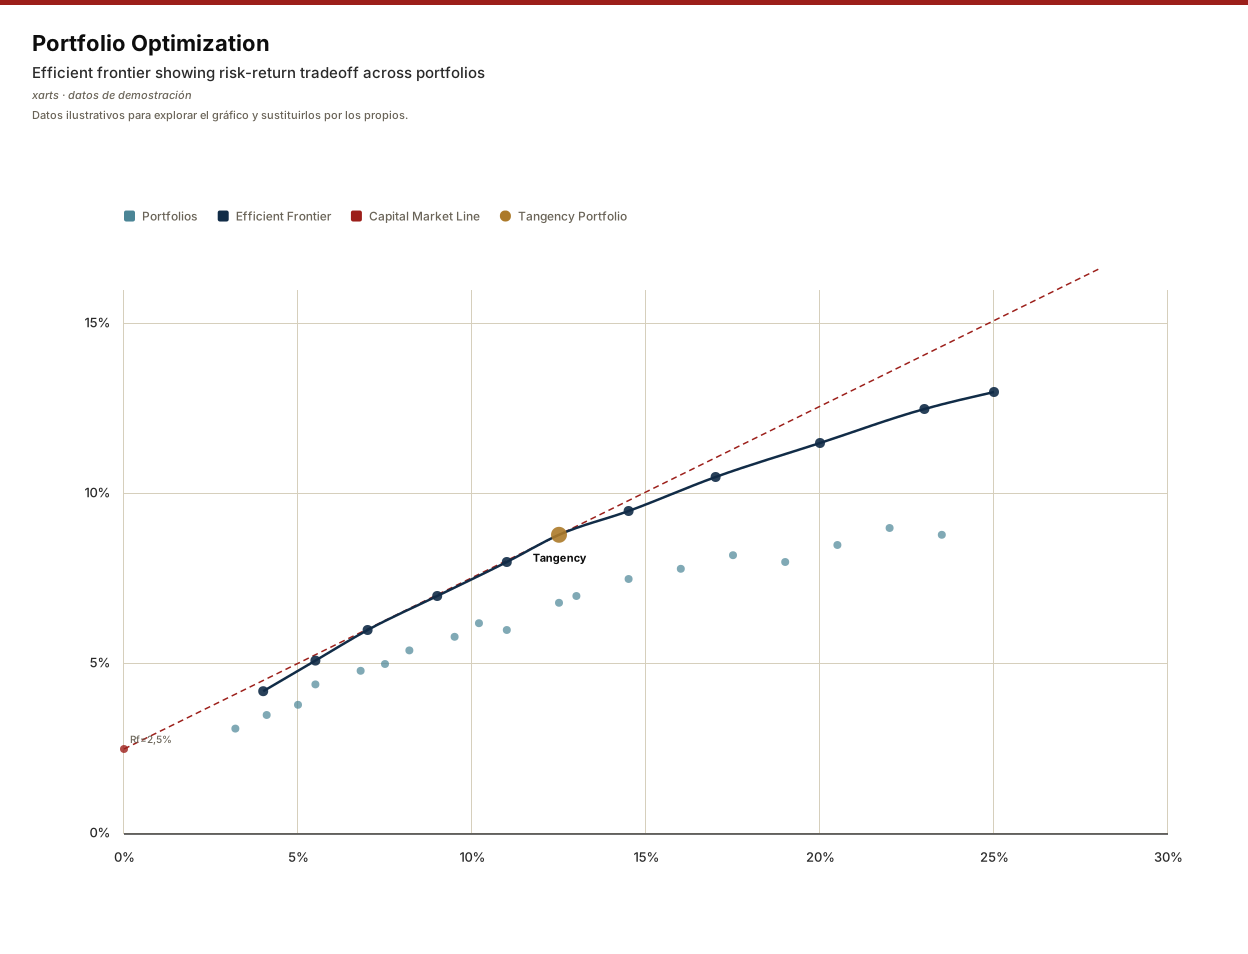
¿Te basta con un coeficiente por par?
Si necesitas ver los rendimientos que hay detrás de cada coeficiente, usa la matriz de dispersión.
Sí: quédate con matriz de correlación de activos
No: usa Matriz de dispersión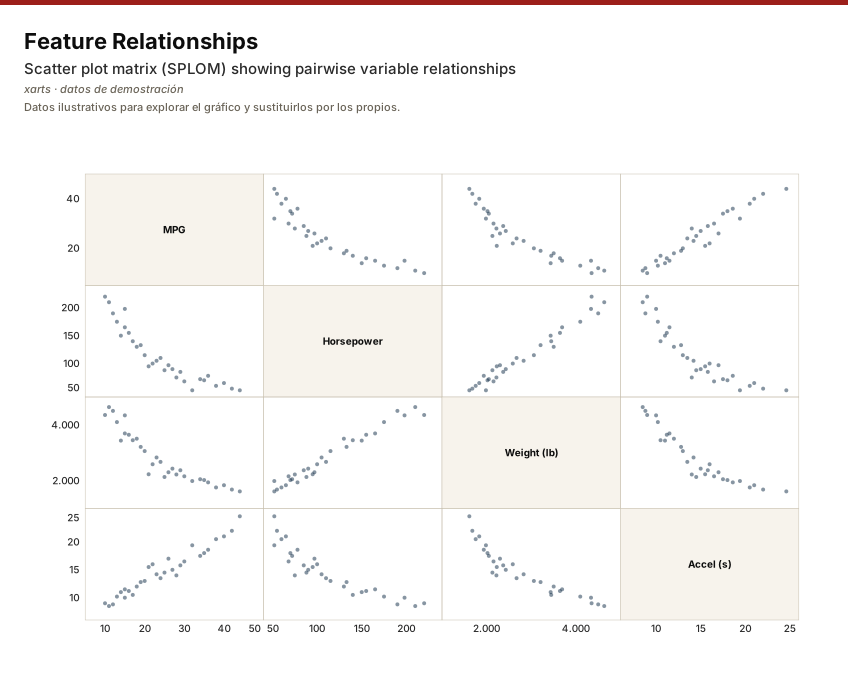
Código
La misma pieza, con tus datos
import { getPreset, renderComposition } from 'visx-render/node';

const spec = await getPreset('correlationmatrix');
spec.data.rows = misFilas; // value
const { svg, warnings } = await renderComposition(spec);
También en React con Chart y prepareComposition. Guía para desarrolladores →
Dudas
¿En qué forma tienen que venir los datos?
Vale de dos maneras: en ancho, una fila por activo y una columna por cada activo con su coeficiente; o en largo, una fila por par con fila, columna y valor.
¿Qué pasa con una celda vacía?
La pieza falla en lugar de dibujar «0,00», porque ese cero afirmaría que dos activos no se mueven juntos. Una celda en blanco cuenta como ilegible.
¿Calcula la correlación a partir de precios?
No: espera el coeficiente ya calculado en cada celda.
¿Qué hace si faltan datos?
Se niega a dibujar y dice qué valor falta.
¿Cómo se ve en el móvil?
El motor la recompone a 360 px de ancho —rótulos, leyenda y alto— en vez de encoger la versión de escritorio.
Relacionadas
Otras formas de responder «si dos cosas van juntas»
- Matriz de correlacionesrelación entre varias métricas
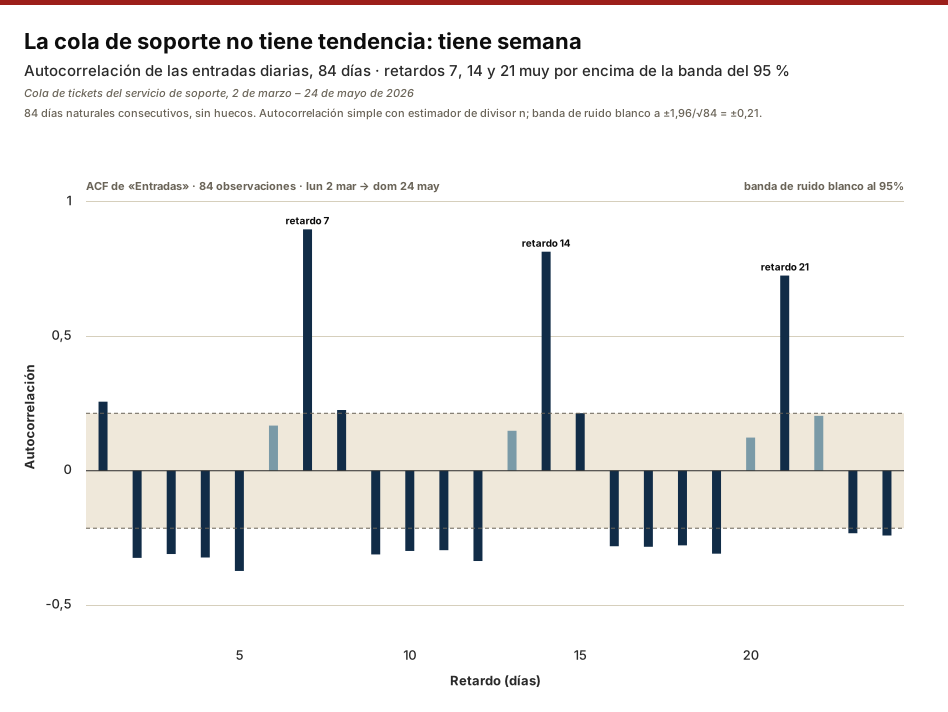 Correlograma de autocorrelaciónsi una serie se parece a sí misma con retardo
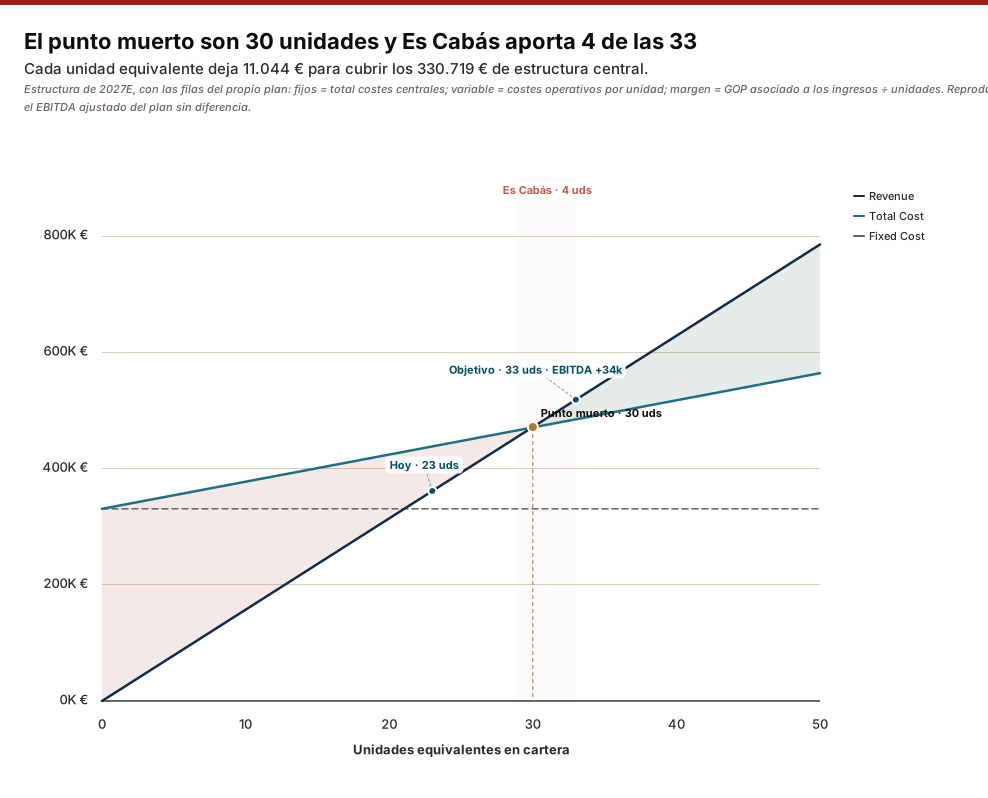 Punto de equilibriovolumen donde ingresos y costes se igualan
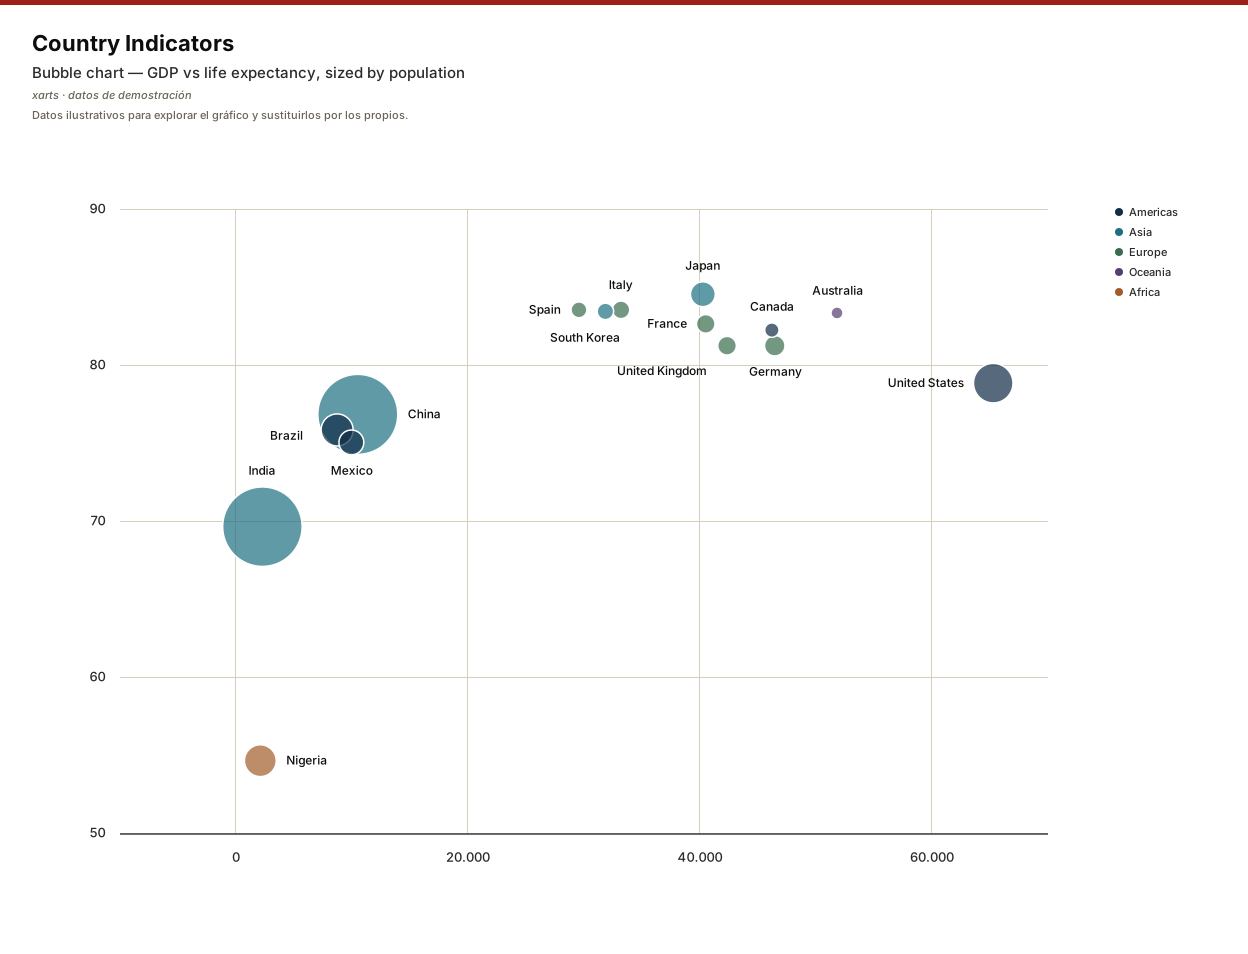 Gráfico de burbujastres variables: dos ejes y el tamaño
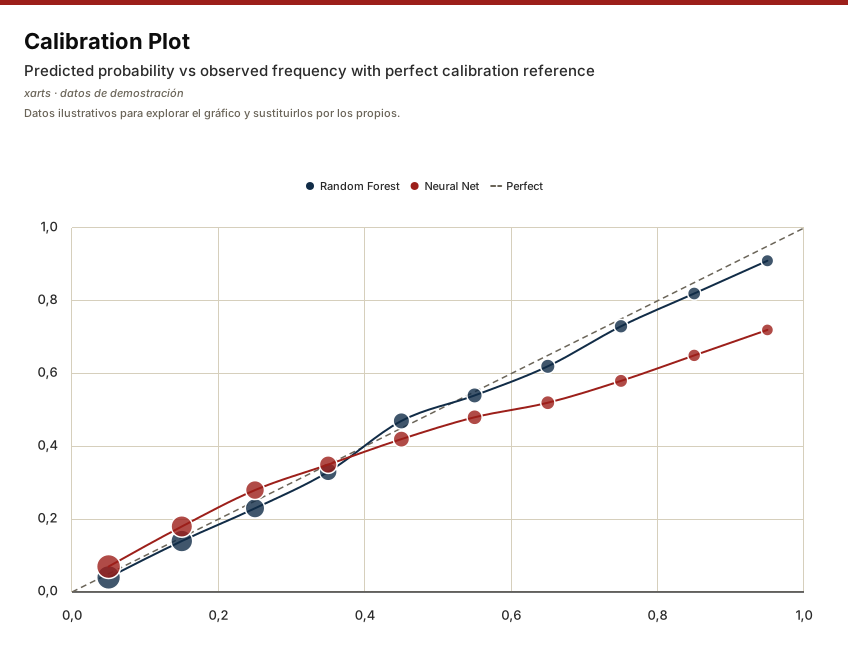 Curva de calibraciónsi las probabilidades predichas se cumplen
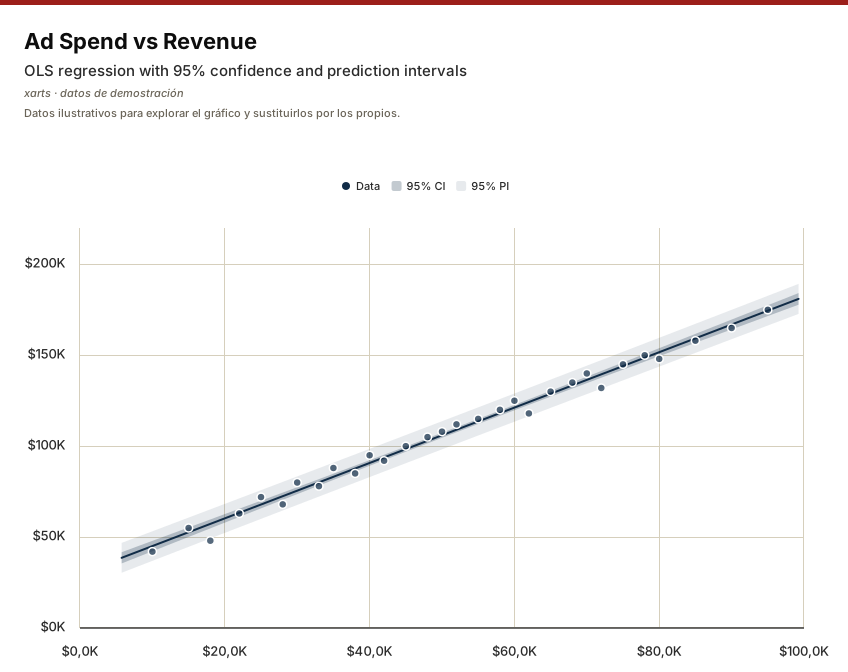 Tendencia con banda de confianzaajuste lineal e incertidumbre de la estimación